
C
a
r
g
a
n
d
o
.
.
.

Valorar los puntos de secuela no completa la indemnización de una persona con lesión medular. Si el daño obliga a recibir asistencia durante años, sustituir una silla de ruedas, adaptar la vivienda, contratar cuidados o abandonar la actividad profesional, esas necesidades deben estudiarse como partidas independientes. Omitirlas puede dejar sin financiación una parte esencial del proyecto de vida del gran lesionado.
Calcularlas exige mirar más allá de las facturas ya pagadas. Hay que anticipar qué apoyo será necesario después de la estabilización, durante cuánto tiempo, con qué frecuencia deberá renovarse y qué documentación permite relacionarlo con el accidente.
Normativa revisada en septiembre de 2026. Las reformas del baremo introducidas por la Ley 5/2025 se aplican a los accidentes ocurridos después de su entrada en vigor, el 26 de julio de 2025. Para accidentes anteriores debe revisarse la regulación aplicable en la fecha del siniestro. Las cuantías generales de 2026 se actualizaron un 2,9 %, aunque las tablas de lucro cesante y ayuda de tercera persona siguen sus propias bases actuariales.
| Necesidad futura | Partida que debe analizarse | Prueba especialmente útil |
|---|---|---|
| Consultas, controles, hospitalizaciones o cuidados sanitarios especializados | Asistencia sanitaria futura | Informe médico de pronóstico y plan asistencial |
| Silla de ruedas, prótesis, órtesis y sus renovaciones | Prótesis y órtesis | Prescripción, vida útil y presupuestos |
| Fisioterapia o rehabilitación después de la estabilización | Rehabilitación domiciliaria o ambulatoria | Informe médico con frecuencia y duración |
| Grúa, cama articulada, sistemas de transferencia o comunicación | Productos de apoyo para la autonomía | Informe funcional y valoración técnica |
| Baño accesible, eliminación de desniveles o redistribución de espacios | Adecuación de vivienda | Informe de accesibilidad, proyecto y presupuestos |
| Vehículo adaptado o mayor coste de transporte | Incremento de costes de movilidad | Informe de movilidad y comparación de costes |
| Apoyo para aseo, vestido, alimentación, transferencias o supervisión | Ayuda de tercera persona | Secuelas, horas de asistencia y edad del lesionado |
| Imposibilidad de trabajar o reducción de la capacidad laboral | Lucro cesante | Historial de ingresos e informe laboral y actuarial |
La estabilización de las lesiones marca el punto de separación. Hasta ese momento, la asistencia, los desplazamientos y las pérdidas económicas forman parte del periodo de lesiones temporales. Cuando el estado deja de evolucionar de forma relevante y quedan deficiencias permanentes, comienza la valoración de las secuelas y de las necesidades que previsiblemente continuarán.
No toda lesión medular genera las mismas partidas. El nivel de la lesión, su carácter completo o incompleto, el control de tronco, la función de las extremidades, las complicaciones respiratorias o urológicas y la autonomía previa cambian el plan asistencial. También influyen la edad, la vivienda, la profesión y la red de apoyo.
Para conocer las partidas generales del daño corporal puede consultarse la página sobre indemnización por lesiones medulares. Este artículo se concentra en el perjuicio patrimonial que aparece cuando la persona necesita mantener su salud y autonomía durante el resto de su vida.
El sistema vigente se encuentra en el texto consolidado de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. Sus artículos 113 a 132 separan los gastos sanitarios futuros, las ayudas para la autonomía, la asistencia de otra persona y la pérdida de ingresos. No deben fundirse en una única cantidad sin justificar.
Después de la estabilización pueden persistir necesidades hospitalarias, ambulatorias o domiciliarias especializadas. En una lesión medular cabe pensar, según el caso, en controles de rehabilitación, urología o neumología, tratamiento de complicaciones, seguimiento de úlceras por presión o asistencia sanitaria especializada en el domicilio.
La reforma de 2025 aclaró que esta partida compensa el valor económico de las prestaciones que el lesionado precise de forma vitalicia y también de la atención domiciliaria que, por su carácter sanitario especializado, no pueda prestar una persona cuidadora ordinaria.
Hay un matiz decisivo sobre la forma de pago: los gastos de asistencia sanitaria futura en el ámbito hospitalario y ambulatorio se abonan por las aseguradoras a los servicios públicos de salud o a las mutuas colaboradoras, conforme a los convenios aplicables y dentro de los límites de la tabla 2.C.1. El lesionado puede recibir la asistencia en centros públicos o en centros privados concertados con aquellos servicios. Por tanto, su valor no siempre se entrega como capital directamente a la víctima.
Confundir esta partida con la ayuda de tercera persona provoca errores. Administrar una medicación ordinaria, ayudar a vestirse o realizar una transferencia pertenece al ámbito de los cuidados personales; una prestación domiciliaria que requiere especialización sanitaria puede integrar la asistencia sanitaria futura.
El baremo permite resarcir los dispositivos que un informe médico considere necesarios después de la estabilización. En una lesión medular pueden incluirse determinadas órtesis, sistemas de posicionamiento y otros elementos prescritos para prevenir deformidades o facilitar la movilidad.
Una valoración completa no se queda en el precio de compra. Debe estudiar la vida útil, la necesidad de sustitución y los componentes que se desgastan. Desde la reforma de 2025, estos gastos pueden indemnizarse en forma de capital mediante el factor actuarial de la tabla técnica TT3.
Tras la estabilización, la rehabilitación futura se resarce directamente al lesionado cuando un informe médico acredita su necesidad y la secuela pertenece a los grupos previstos por la ley. La tabla 2.C establece límites y reglas específicas cuando concurren secuelas de uno o varios grupos.
Para evitar una estimación abstracta, el informe debería concretar el objetivo terapéutico, el tipo de intervención, la frecuencia y la previsión temporal. “Necesitará fisioterapia” aporta mucho menos que un plan razonado que explique qué complicación pretende prevenir, cuántas sesiones se prevén y por qué la necesidad continuará.
Desde 2025, estos gastos pueden convertirse en capital mediante el factor actuarial TT1. Esa capitalización no consiste en multiplicar el precio actual por la esperanza de vida: incorpora hipótesis económicas y biométricas definidas por las bases técnicas del sistema.
Una silla de ruedas manual o eléctrica, una grúa de transferencia, una cama articulada, un cojín antiescaras o un sistema de control del entorno pueden ser determinantes para la autonomía. La denominación comercial del producto importa menos que su función y su necesidad clínica o funcional.
El expediente debería recoger prescripción o recomendación profesional, características imprescindibles, coste, mantenimiento y ciclo de renovación. Los productos de apoyo también pueden capitalizarse con el factor correspondiente de la tabla TT3.
No todo producto más sofisticado será automáticamente indemnizable. La aseguradora puede discutir si la elección resulta proporcionada. Un informe de terapia ocupacional o rehabilitación debe relacionar las prestaciones concretas del equipo con las capacidades y riesgos del lesionado.
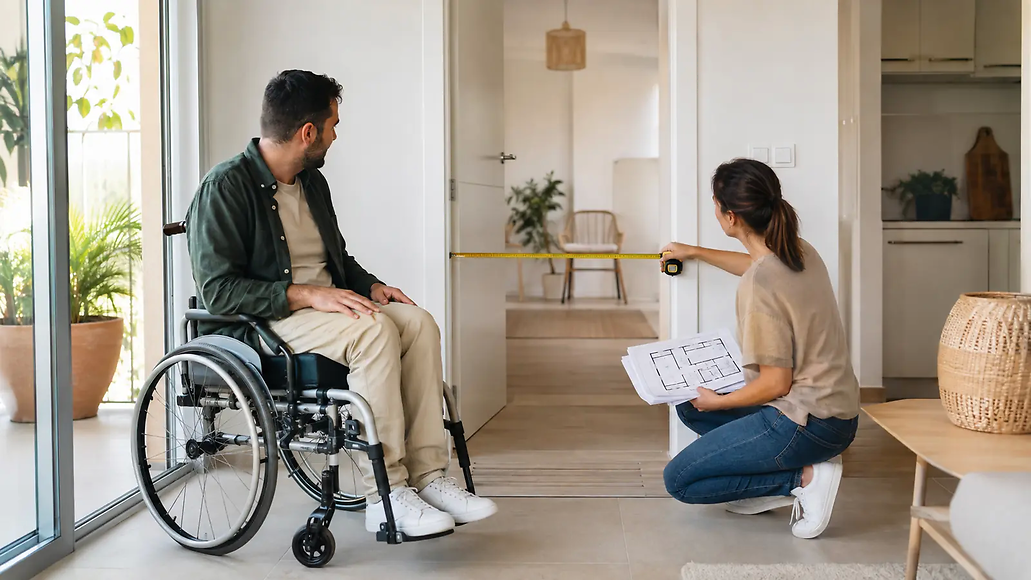
Adaptar la vivienda puede exigir eliminar desniveles, ensanchar pasos, modificar el baño, reorganizar las zonas de descanso o permitir el uso de grúas y sillas de ruedas. La solución depende del inmueble; una lista estándar de reformas no demuestra que todas sean necesarias.
Combinar una valoración funcional con un informe técnico del inmueble refuerza la prueba. Un terapeuta ocupacional puede describir qué movimientos y actividades están limitados, mientras que un arquitecto o técnico competente traduce esas limitaciones en obras, mediciones y costes.
Antes de aceptar una oferta, hay que comprobar si la vivienda actual puede adaptarse razonablemente. Cuando no sea viable, la ley contempla el perjuicio patrimonial atendiendo a la solución habitacional adecuada y a los límites aplicables, pero la alternativa debe justificarse con datos del caso, no con una estimación genérica del mercado inmobiliario.
El incremento de los costes de movilidad no equivale al precio íntegro de cualquier coche nuevo. Compensa el sobrecoste que produce la pérdida de autonomía: adaptación de mandos, rampa o plataforma, espacio para silla de ruedas, transporte accesible o mayor dependencia de servicios de traslado.
En la cuantificación influyen la edad, la capacidad para conducir, la posibilidad de viajar como pasajero, la frecuencia de los desplazamientos y la vida útil de la adaptación. También deben diferenciarse el valor ordinario del vehículo y el coste adicional causado por la discapacidad.
Esta partida compensa el valor económico de la asistencia que necesita el lesionado cuando pierde autonomía para realizar actividades esenciales de la vida ordinaria. No exige que ya exista un contrato con una persona cuidadora ni desaparece porque la familia esté prestando apoyo sin cobrar.
Se reconoce esta necesidad cuando la secuela aparece en la tabla 2.C.2 o se alcanzan los umbrales legales de perjuicio psicofísico. Si el supuesto no está tabulado, puede acreditarse mediante pericial médica una pérdida de autonomía análoga. En lesiones medulares graves suelen ser relevantes la ayuda para aseo, vestido, alimentación, transferencias, cambios posturales, control de esfínteres o supervisión.
Según la tabla 2.C.2, las horas se asignan en función de la secuela. Si concurren varias que requieren asistencia, no se suman sin más: la ley añade a las horas de la secuela principal un porcentaje de las correspondientes a las demás. Desde 2025 también existe una fórmula específica para calcular el agravamiento de una necesidad de ayuda que ya existía antes del accidente, y las fracciones se redondean a la media hora superior.
La edad cuenta dos veces. Primero, porque la tabla 2.C.3 cruza las horas necesarias con la edad para obtener el capital. Segundo, porque la regulación prevé factores de aumento de las necesidades a partir de los cincuenta años. Una oferta basada solo en las horas actuales puede ignorar el incremento asociado al envejecimiento.
Si la víctima permanece ingresada en un centro sanitario o sociosanitario y la aseguradora asume el coste, no se añade por el mismo periodo otra indemnización de ayuda de tercera persona. Si vive en su domicilio, puede acordarse con la aseguradora la prestación vitalicia del servicio en lugar del pago de la indemnización.
La decisión entre capital y servicio no debería tomarse únicamente por la cifra inicial. Debe valorarse quién controlará la asistencia, cómo se cubrirán noches, festivos o sustituciones y qué ocurre si cambian el domicilio o las necesidades.
Las prestaciones públicas destinadas a ayuda de tercera persona reducen el perjuicio conforme a las bases actuariales. La persona perjudicada puede acreditar que percibe una prestación distinta de la estimada. Esto obliga a revisar la resolución administrativa real, su importe y su finalidad antes de aceptar la deducción aplicada por la compañía.
Reconocer una situación de dependencia y valorar la indemnización civil son procedimientos diferentes. La clasificación administrativa puede aportar prueba, pero no sustituye la valoración del baremo ni permite descontar cualquier ayuda pública de forma automática.
El lucro cesante compensa la pérdida de capacidad para obtener ganancias. Puede existir incapacidad absoluta para cualquier trabajo, incapacidad total para la profesión habitual o una disminución parcial de ingresos. La clasificación laboral y la valoración civil están relacionadas, pero no son idénticas.
Desde la reforma de 2025, al calcular los ingresos del lesionado se tienen en cuenta también determinadas prestaciones de desempleo y se garantiza como mínimo el salario mínimo interprofesional. Para menores de treinta años que aún no han accedido al mercado laboral existen reglas específicas en los supuestos de incapacidad absoluta o total. La dedicación exclusiva a las tareas del hogar también tiene tablas propias.
Las pensiones públicas por incapacidad producen un efecto reductor conforme a las bases actuariales. En situaciones de gran invalidez, la norma limita qué parte de la pensión entra en el multiplicador del lucro cesante. De nuevo, no debería aceptarse una resta global sin comprobar la naturaleza de la prestación.
Un informe actuarial resulta especialmente útil cuando los ingresos son variables, existe actividad autónoma, había periodos de desempleo o la trayectoria profesional todavía no estaba consolidada. El objetivo no es proyectar el escenario más optimista, sino reconstruir una evolución razonable con datos fiscales, laborales y formativos.
Los cuidados prestados por familiares pueden generar dos conceptos que no deben confundirse. La ayuda de tercera persona valora el servicio que necesita el lesionado. El perjuicio moral por pérdida de calidad de vida de familiares compensa la alteración sustancial que la atención continuada causa en la vida de quienes cuidan a un gran lesionado.
Desde la reforma de 2025, esta compensación se mantiene cuando la víctima pierde la autonomía para realizar casi todas las actividades esenciales. Excepcionalmente, también puede proceder con secuelas muy graves que alcancen al menos ochenta puntos si se demuestra la necesidad de esos cuidados. La reforma añadió, además, el perjuicio sexual del cónyuge o pareja estable cuando las secuelas alteran sustancialmente su vida sexual o reproductiva.
Solo el lesionado está legitimado para reclamar estos perjuicios y debe destinar la indemnización a compensar a las personas afectadas. Por eso el expediente necesita describir quién cuida, qué dedicación asume y cómo ha cambiado su vida; no basta con afirmar que “la familia se encarga”.
Un plan de necesidades futuras no es una categoría legal autónoma, sino una forma práctica de reunir la prueba. Debe conectar cada limitación con un apoyo concreto, su frecuencia, su duración y el método de cuantificación aplicable.
En un caso de paraplejia de una persona joven, por ejemplo, podrían estudiarse por separado los controles sanitarios especializados, la rehabilitación indicada, las renovaciones de silla y cojines, la prevención de lesiones cutáneas, la adaptación del baño, el acceso al edificio, el transporte, las horas de apoyo personal y la pérdida profesional. Si todo se resume como “gastos futuros”, será difícil comprobar qué ha aceptado o excluido la aseguradora.
Para documentarlo suelen combinarse:
Los presupuestos deben ser comparables y suficientemente detallados. También conviene separar el coste inicial, las sustituciones, el mantenimiento y los consumibles. Esa división evita capitalizar dos veces la misma necesidad o dejar fuera renovaciones previsibles.
El baremo permite sustituir total o parcialmente la indemnización por una renta vitalicia mediante acuerdo de las partes o decisión judicial en los supuestos legales. En grandes lesionados puede plantearse una combinación: capital para adaptar vivienda o adquirir equipos iniciales y pagos periódicos para necesidades continuadas.
No existe una fórmula universalmente más favorable. El capital ofrece disponibilidad inmediata y capacidad de gestión, pero exige prever inflación, reposiciones y duración. La renta aporta continuidad, aunque deben revisarse la actualización, la garantía de pago y la flexibilidad ante cambios asistenciales.
Además, la ley solo permite modificar una indemnización ya fijada cuando existe una alteración sustancial de las circunstancias que la determinaron o aparecen daños sobrevenidos. Confiar en que cualquier coste omitido podrá reclamarse después es arriesgado; la valoración inicial debe ser lo más completa posible.
Una oferta motivada puede parecer elevada y seguir siendo incompleta. En lesiones medulares conviene comprobar especialmente si:
En 2026, la Resolución de 3 de febrero publicó la actualización general aplicable durante el año. Sin embargo, las tablas de lucro cesante y ayuda de tercera persona se modifican mediante la revisión de sus bases técnicas, y la asistencia sanitaria futura sigue las reglas y convenios específicos. Aplicar un único porcentaje a todas las partidas sería incorrecto.
Antes de demandar, la reclamación debe identificar al perjudicado, describir el accidente, aportar los datos disponibles del vehículo y acompañar la información médica o pericial conocida. No es imprescindible fijar desde el primer escrito una cifra cerrada, pero sí conviene dejar constancia de que comprende las necesidades futuras todavía pendientes de valoración.
Desde la recepción de la reclamación, la compañía dispone de tres meses para formular una oferta motivada o explicar mediante respuesta motivada por qué no puede hacerlo. En un gran lesionado, una oferta seria debe permitir reconocer qué partida se paga, qué informe sustenta el cálculo y qué conceptos quedan fuera.
Aceptar una cantidad sin revisar su desglose puede cerrar la negociación cuando aún faltan informes decisivos. Antes de firmar un acuerdo o finiquito, deben compararse la oferta, la pericial médica, el plan de necesidades, las tablas aplicables y las prestaciones públicas realmente reconocidas.
Estos expedientes necesitan coordinación entre medicina, rehabilitación, terapia ocupacional, arquitectura, valoración laboral y cálculo actuarial. La función jurídica consiste en convertir esas necesidades en partidas compatibles con el baremo, evitar duplicidades y exigir que ninguna quede oculta dentro de una cifra global.
En Abogados Accidente Alicante tratamos este tipo de reclamaciones dentro del área de accidentes graves. Podemos revisar la oferta de la aseguradora y la documentación disponible para detectar qué gastos futuros, apoyos personales o pérdidas económicas siguen sin valorar.
Una evaluación inicial permite identificar los informes que faltan antes de cuantificar o negociar una oferta definitiva.
La primera consulta puede solicitarse desde la página de contacto.
